La taxe d’archéologie préventive (TAP) frappe toute opération soumise à permis ou à déclaration préalable qui touche le sous-sol. Son taux est de 0,40 % de la valeur de l’ensemble immobilier retenue pour la taxe d’aménagement, soit environ 250 € pour une maison de 120 m². Elle devient exigible à l’achèvement des travaux, se déclare avec la taxe d’aménagement et finance les diagnostics archéologiques.
Sur un chantier, la taxe d’archéologie préventive passe souvent inaperçue : elle figure en deuxième ligne de l’avis d’imposition, derrière la taxe d’aménagement, et pèse moins de 0,5 % de la valeur taxable. Mais elle dépend d’une logique à part, celle du sous-sol. Le maître d’ouvrage la paie même si aucun vestige n’est jamais découvert chez lui.
Qu’est-ce que la taxe d’archéologie préventive ?
C’est une imposition de l’État, créée pour financer l’archéologie préventive, c’est-à-dire les diagnostics menés avant qu’un terrassement ne détruise des vestiges. Elle est codifiée à l’article 235 ter ZG du Code général des impôts. Avant la réforme de la fiscalité de l’urbanisme de 2022, on parlait de « redevance d’archéologie préventive » ; le terme survit dans l’usage et dans certains documents des services de l’État.
Deux régimes coexistent aujourd’hui. Le cas général, la TAP, vise les constructions et aménagements soumis à autorisation d’urbanisme. Un second régime, resté dans le Code du patrimoine, couvre les travaux de grande ampleur soumis à étude d’impact. La suite de l’article traite d’abord le cas général, puis la frontière entre les deux.
Qui la paie, et pour quels travaux ?
Le redevable est la personne qui réalise l’opération : le bénéficiaire du permis ou de la déclaration préalable, particulier ou entreprise. Le fait générateur est le même que celui de la taxe d’aménagement, mais une condition s’ajoute : les travaux doivent affecter le sous-sol.
- Une construction neuve avec fondations, un sous-sol ou un vide sanitaire creusé.
- Une extension qui exige des fouilles de fondation.
- Une piscine enterrée, un parking souterrain, une cuve enterrée.
- Un aménagement de voirie ou de stationnement qui décaisse le terrain.
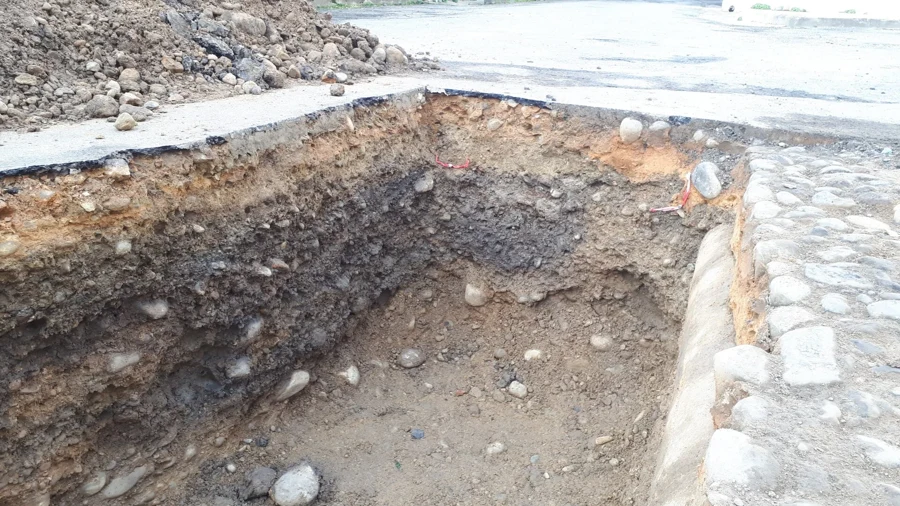
La notion de sous-sol est large : aucun seuil de profondeur ne s’applique. Une surélévation sur dalle existante, sans terrassement, n’affecte pas le sous-sol. Le doute se lève en relisant la notice du permis, qui décrit les fondations.
Calculer la taxe en trois lignes
L’assiette est la valeur de l’ensemble immobilier servant à la taxe d’aménagement : surface taxable multipliée par la valeur forfaitaire au mètre carré, plus les installations (piscine, emplacements). On applique ensuite 0,40 %. Aucun taux local ne vient s’y ajouter : la TAP ne dépend ni de la commune ni de la métropole.
| Opération (valeurs 2026) | Valeur de l’ensemble immobilier | TAP à 0,40 % |
|---|---|---|
| Maison de 120 m², résidence principale | 62 440 € | 250 € |
| Piscine de 32 m² | 8 032 € | 32 € |
| Deux places de stationnement extérieures | 5 856 € | 23 € |
| Bureaux de 800 m² | 713 600 € | 2 854 € |
| Immeuble de 1 500 m² de logements | 1 338 000 € | 5 352 € |
La maison de 120 m² bénéficie de l’abattement de 50 % sur ses 100 premiers mètres carrés, d’où une base de 62 440 € (100 m² à 446 €, plus 20 m² à 892 €). Pour les immeubles collectifs et les bureaux, aucun abattement ne joue ; la facture grimpe vite avec la surface.
Les exonérations
La TAP reprend une partie seulement des exonérations de la taxe d’aménagement. Le texte renvoie aux 1° à 4° et 8° à 11° du I de l’article 1635 quater D, et ajoute les câbles sous-marins de transport d’information. Pour les cas des 2° à 4°, les conditions sont celles de la taxe d’aménagement.
Une différence compte : certaines exonérations que la commune peut décider pour la taxe d’aménagement, sur délibération, ne se transposent pas ici. Un projet exonéré de la part communale peut donc payer la TAP. Mieux vaut le vérifier ligne par ligne sur l’avis reçu.
Déclaration et paiement
La TAP suit la procédure de la taxe d’aménagement. Le maître d’ouvrage déclare les éléments de liquidation dans les 90 jours qui suivent l’achèvement des travaux, sur le service de gestion des biens immobiliers de l’administration fiscale. Le recouvrement se fait ensuite par titre unique de perception.
- Les travaux sont achevés : la taxe devient exigible à cette date.
- Déclaration des surfaces et des installations en ligne, dans les 90 jours.
- Réception de l’avis, où la TAP apparaît à côté de la taxe d’aménagement.
- Paiement, ou réclamation selon les règles de la taxe d’aménagement.

Ce calendrier a changé le 1er septembre 2022 : auparavant, la redevance se réglait des mois après la délivrance du permis, avant même la fin du chantier.
TAP ou RAP : quelle différence ?
La confusion est constante, et les documents officiels eux-mêmes mélangent les deux sigles. Le tableau fixe les repères.
| TAP (cas général) | RAP (étude d’impact) | |
|---|---|---|
| Opérations visées | Constructions et aménagements sous permis ou déclaration préalable | Travaux de grande ampleur soumis à étude d’impact |
| Texte | Code général des impôts, art. 235 ter ZG | Code du patrimoine |
| Assiette | Valeur de l’ensemble immobilier (taxe d’aménagement) | Emprise des terrains |
| Taux | 0,40 % | Tarif au mètre carré fixé par la loi |
Un lotissement, une zone d’aménagement ou une grande opération de logements sous étude d’impact relèvent du second. Le particulier qui bâtit sa maison, lui, est toujours en TAP.
Ce que la taxe finance, et la déduction à demander
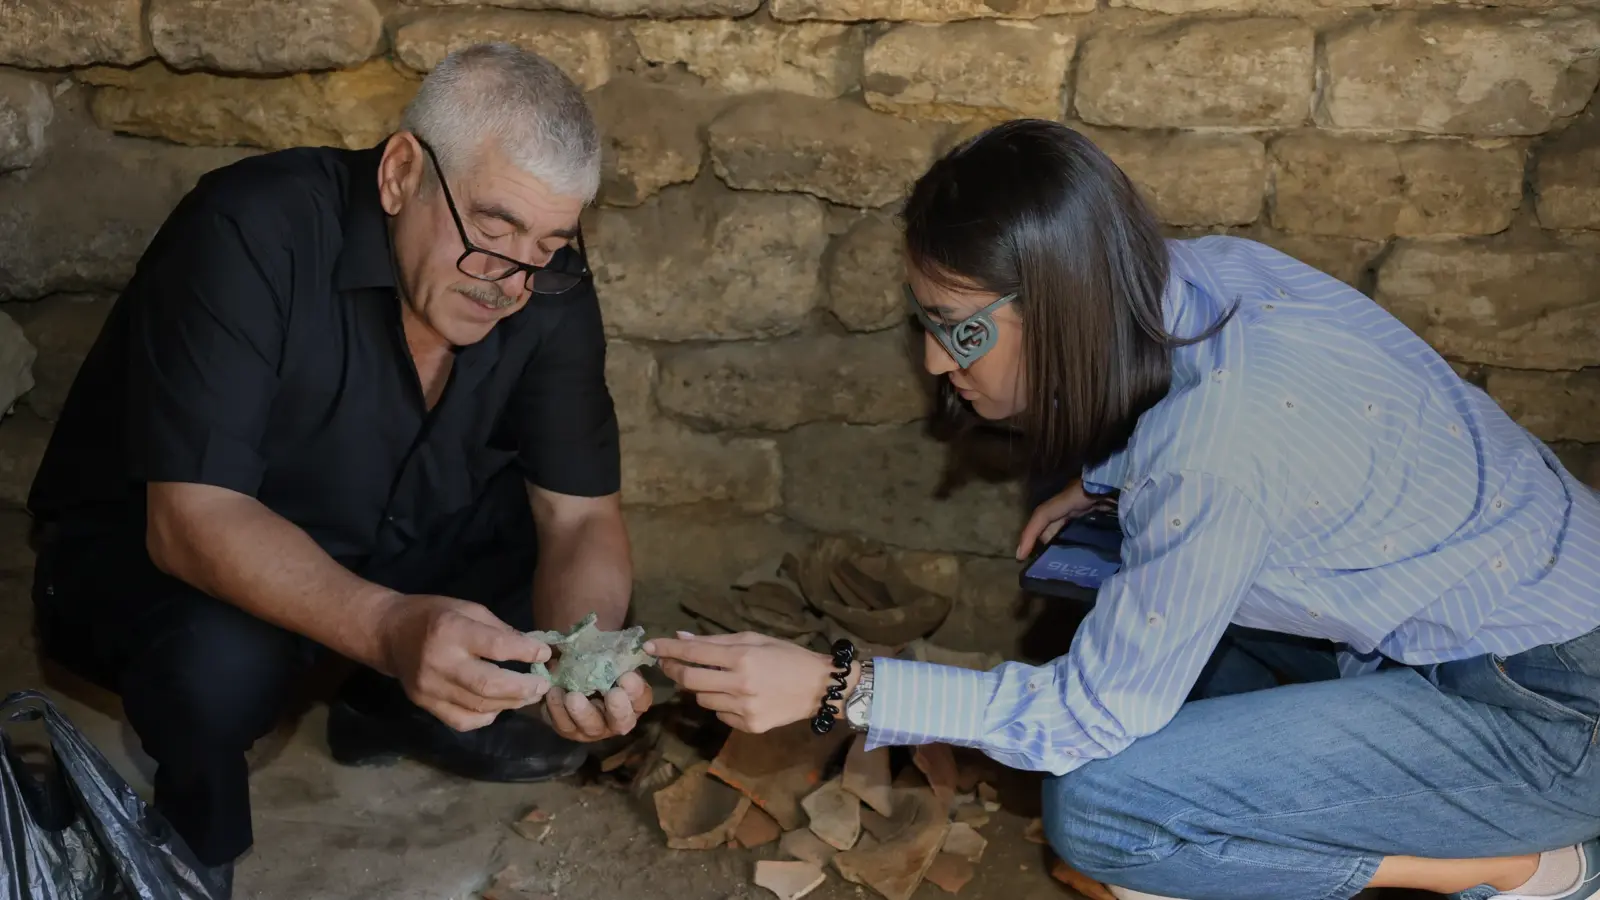
L’argent sert à payer les diagnostics archéologiques menés sur les terrains avant les travaux, par l’opérateur public ou une collectivité agréée. Les fouilles, plus lourdes, restent à la charge de l’aménageur : elles ne sont pas financées par la TAP.
Le texte prévoit un mécanisme que peu de maîtres d’ouvrage connaissent. Quand un diagnostic a été prescrit sur le terrain et que la redevance de diagnostic a été acquittée pour lui, cette somme peut être déduite, sur demande, de la taxe due. Sans demande, rien n’est déduit : la déduction n’est pas automatique. Sur une grande opération, l’enjeu se compte en milliers d’euros.
Conservez l’arrêté de prescription et la preuve du paiement du diagnostic. Ce sont eux qui fondent la demande de déduction.
Sur un chantier lyonnais
Lyon repose sur le sol de Lugdunum : la ville a livré des vestiges romains, médiévaux et modernes, et les services de l’État y examinent beaucoup de projets. Le préfet de région, par la direction régionale des affaires culturelles Auvergne-Rhône-Alpes, peut prescrire un diagnostic quand le projet se situe en zone de présomption de prescription archéologique.
La conséquence pratique est un calendrier : le terrassement ne démarre pas tant que le diagnostic n’est pas fait. Un maître d’ouvrage qui vise une ouverture de chantier à date fixe l’inscrit dès le montage, avec le permis. Il peut aussi interroger le service régional de l’archéologie avant le dépôt. Pour le reste du parcours administratif, voir les démarches du permis de construire à Lyon et celles de la déclaration préalable de travaux. Les diagnostics techniques du bâti, eux, relèvent d’une autre logique, comme le repérage amiante avant travaux.
Questions fréquentes
La taxe d’archéologie préventive est-elle annuelle ?
Non. Elle est due une seule fois par opération, à la date d’achèvement des travaux imposables. Une extension réalisée dix ans plus tard donne lieu à un nouveau calcul, sur la seule surface créée.
Quel est son taux ?
0,40 % de la valeur de l’ensemble immobilier qui sert d’assiette à la taxe d’aménagement. Ce taux est national : la commune ne peut pas le moduler.
Dois-je la payer si on ne trouve rien sous mon terrain ?
Oui. Elle est due pour le seul fait de travaux affectant le sous-sol, qu’un diagnostic ait eu lieu ou non. Elle mutualise le coût des diagnostics entre tous les chantiers.
Qui la perçoit ?
L’État, par l’administration fiscale, et non la commune. Elle est recouvrée sur un titre unique de perception, selon les règles de la taxe d’aménagement.
Peut-on la contester ?
Oui, par une réclamation, selon les règles de contrôle et de réclamation de la taxe d’aménagement. Une erreur de surface ou de nature de travaux est le motif le plus courant.
La TAP est-elle comprise dans la taxe d’aménagement ?
Non, c’est une imposition distincte, même si elle figure sur le même avis et partage la même assiette. Les exonérations ne sont pas identiques.
Avant de boucler un budget d’opération, ajoutez 0,40 % de la valeur de l’ensemble immobilier à la ligne des taxes, notez la date d’achèvement et gardez les pièces du diagnostic si le terrain en a fait l’objet. Une demande de déduction se prépare avant l’avis, pas après.
Légifrance, Code général des impôts, article 235 ter ZG : taxe d’archéologie préventive, assiette, exigibilité, exonérations et déduction.